

Un studio de 22 m² dans le centre de Toulouse, loué nu : 480 € par mois. Le même studio, meublé correctement : 610 €. Même surface, même quartier, même immeuble. Vous venez de gagner 130 € par mois sans rien acheter de plus — enfin, presque. Parce que le meublé, ce n'est pas juste « nu + un canapé ». C'est un régime fiscal à part, des obligations précises, et un budget de départ que beaucoup sous-estiment.
J'ai acheté mon premier studio destiné à la location meublée en 2021. Je pensais naïvement que le plus dur était de trouver le bien. Raté : le plus dur, c'est de comprendre dans quoi on met les pieds. Aujourd'hui, quand on me demande s'il faut acheter un bien immobilier pour le louer en meublé, ma réponse tient en une phrase : oui, souvent — mais pas pour tout le monde, et surtout pas dans n'importe quelles conditions.
Points clés à retenir
- Un bien meublé se loue en moyenne 10 à 20 % plus cher qu'un bien nu équivalent, pour un même emplacement.
- Au régime réel, l'amortissement du bien et du mobilier peut effacer une grande partie de l'impôt pendant des années.
- Le mobilier obligatoire n'est pas une option : une pièce vide peut faire requalifier la location en nu.
- Le statut LMNP bascule en LMP au-delà de 23 000 € de recettes annuelles, sous conditions.
- Un meublé se vide plus vite qu'un nu si l'emplacement ou l'équipement ne suivent pas.
Pourquoi le meublé rapporte structurellement plus que le nu
Le marché locatif meublé s'adresse à une clientèle qui bouge : étudiants, jeunes actifs en mutation, intérimaires, personnes en séparation temporaire. Cette clientèle ne veut pas signer un bail de trois ans et acheter une cuisine. Elle paie donc une prime pour trouver tout prêt.
Concrètement, dans une ville moyenne, l'écart de loyer entre un T2 nu et le même T2 meublé tourne autour de 15 %. Ce n'est pas de la théorie : c'est ce que j'ai constaté sur mes deux biens, et c'est cohérent avec ce que rapportent la plupart des bailleurs que je côtoie.
Un avantage qui ne se limite pas au loyer
Le vrai levier n'est pas là. Il est fiscal. En location nue, vos loyers tombent dans la catégorie des revenus fonciers et subissent le barème de l'impôt, plus les prélèvements sociaux. En meublé, ils relèvent des BIC (bénéfices industriels et commerciaux). Ça change tout, parce que le régime réel vous autorise à amortir.
Amortir, c'est déduire chaque année une fraction de la valeur du bien et du mobilier de vos revenus imposables. Sur un appartement à 150 000 €, l'amortissement annuel peut représenter plusieurs milliers d'euros. Résultat fréquent : un bénéfice comptable proche de zéro, donc un impôt proche de zéro, alors que vous encaissez bien vos loyers.
Attention, ce n'est pas magique. Vous amortissez un actif qui, lui, ne perd pas forcément de valeur — la loi de finances a d'ailleurs serré la vis ces dernières années sur l'amortissement des biens anciens. Le mécanisme reste puissant, mais il faut le chiffrer au cas par cas, pas le survoler.
LMNP, LMP : comprendre le statut avant de signer l'acte
Voilà le point que 80 % des acheteurs découvrent trop tard. Le régime meublé a deux visages, et le seuil qui sépare les deux est brutal.
Le LMNP, le cas général
Vous êtes loueur meublé non professionnel tant que vos recettes locatives meublées restent sous 23 000 € par an, ou tant qu'elles ne dépassent pas les revenus de votre foyer fiscal issus d'une autre activité. C'est le statut de l'immense majorité des investisseurs particuliers.
Son intérêt ? Deux régimes possibles : le micro-BIC, avec un abattement forfaitaire, ou le réel, avec amortissement. Le micro-BIC a vu son abattement réduit pour les locations de tourisme non classées — un détail qui a fait grincer des dents plus d'un propriétaire de courte durée. Pour un bail classique meublé, le micro-BIC reste simple mais rarement optimal dès que les montants grimpent.
Le LMP, la bascule
Si vous franchissez le seuil des 23 000 € et que ces recettes dépassent vos autres revenus professionnels, vous basculez en loueur meublé professionnel. Changement d'univers : cotisations sociales, obligations comptables renforcées, rattachement au régime des indépendants. En échange, certains avantages, comme la possibilité de déduire un déficit, ou l'exonération partielle de plus-values sous conditions.
Le piège est là : on peut franchir ce seuil sans l'avoir vu venir, simplement en ajoutant un deuxième bien. Je l'ai frôlé en 2023 avec ma deuxième acquisition. J'ai passé une soirée entière à recalculer mes recettes pour vérifier que je restais bien sous la barre. Stressant, mais instructif.
| Critère | Location nue | Location meublée (LMNP) |
|---|---|---|
| Catégorie fiscale des loyers | Revenus fonciers | BIC |
| Amortissement du bien | Non | Oui, au régime réel |
| Amortissement du mobilier | Non | Oui |
| Durée typique du bail | 3 ans (nu) | 1 an (meublé) |
| Loyer moyen constaté | Référence | +10 à 20 % |
| Rotation des locataires | Faible | Plus élevée |
Le budget mobilier, ou tout se joue
Combien coûte vraiment l'équipement d'un studio meublé ? Quand j'ai équipé le mien, j'avais prévu 1 500 €. J'en ai eu pour 2 300 €. Le lit, le matelas, le canapé, la table, les chaises, le frigo, les plaques, le four micro-ondes, la vaisselle, les rideaux, le rangement. Et la liste légale est plus longue qu'on ne le croit.
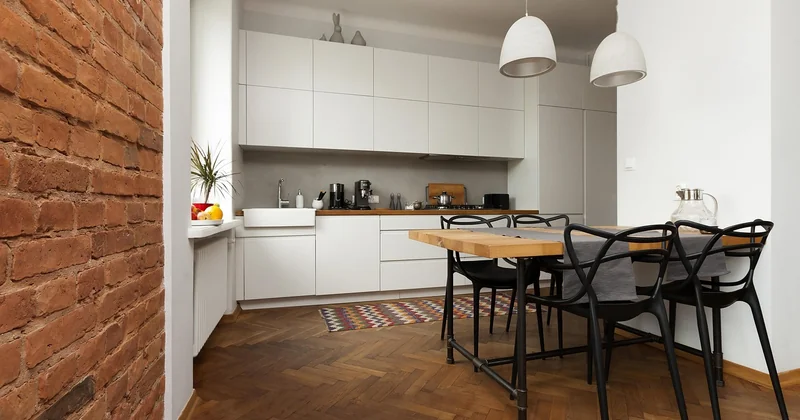
La loi fixe précisément ce qu'un logement meublé doit contenir pour être considéré comme tel. Sans ces éléments, un contrôle peut requalifier votre location en nue — et là, mauvaise nouvelle : vous perdez l'avantage fiscal et vous risquez un redressement.
- Literie avec couette ou couverture (et le couchage doit être décent, pas un clic-clac de dépannage)
- Dispositif d'occultation des fenêtres dans la chambre
- Plaques de cuisson, four ou micro-ondes, réfrigérateur et congélateur ou compartiment dédié
- Vaisselle en quantité suffisante pour le nombre d'occupants
- Table et sièges, étagères de rangement
- Luminaires dans les pièces principales
- Matériel d'entretien ménager
Bon à savoir : ce mobilier s'amortit lui aussi, sur une durée plus courte que le bâti — souvent 5 à 10 ans. C'est un poste de déduction non négligeable les premières années.
Acheter neuf ou d'occasion ?
J'ai fait les deux. Neuf pour la literie et l'électroménager (question d'hygiène et de garantie), occasion pour la table, les chaises et le rangement. Économie réalisée : environ 400 €. Franchement, pour ce type de mobilier, l'occasion est un choix rationnel. Pour un matelas, jamais.
Financer l'opération sans se tromper
Le meublé n'ouvre pas de droit à un crédit magique. Les banques regardent la même chose que pour un investissement locatif classique : votre apport, votre taux d'endettement, la solidité du dossier. En général, comptez 10 à 20 % d'apport sur le prix d'achat, plus les frais.
Les frais de notaire, à ne pas oublier
Sur l'ancien, les frais de notaire représentent environ 7 à 8 % du prix. Sur un bien à 150 000 €, cela fait déjà 11 000 à 12 000 €. Sur le neuf, c'est plus léger, autour de 2 à 3 %. Un bien ancien à 150 000 € vous coûte donc en réalité autour de 162 000 € une fois l'acte signé.
Ce que beaucoup oublient : le mobilier et les frais d'agencement peuvent en partie s'ajouter au coût global de l'opération et peser dans le calcul d'amortissement. Détail technique, mais qui change la note fiscale sur dix ans.
Rentabilité brute ou rentabilité réelle ?
La rentabilité brute, c'est le loyer annuel divisé par le prix d'achat. Facile à calculer, souvent flatteuse. La rentabilité nette, c'est ce qui vous reste après charges, taxe foncière, assurance, gestion, vacance locative et impôt. Sur mon studio, la brute affichait 6,8 %. La nette, une fois tout déduit, tournait autour de 4,4 %. L'écart fait mal, mais c'est la réalité.
Mon conseil : ne construisez jamais un projet sur la rentabilité brute. Elle sert à comparer deux biens entre eux, pas à décider si l'opération tient debout.
Les pièges que j'ai vus de mes yeux
Le meublé attire parce qu'il promet plus. Il punit aussi plus vite quand on se trompe. Voici ce que j'ai observé, chez moi et chez d'autres.
La vacance locative sous-estimée
Un meublé se reloue vite en zone tendue, surtout en début d'année universitaire. Mais dans une ville sans dynamisme, un studio meublé peut rester vide deux mois entre deux locataires. Deux mois sans loyer, c'est votre rendement annuel qui prend l'eau. La rotation plus élevée est un avantage et un risque : chaque départ rouvre la question du remplissage.
Le bien mal choisi
J'ai failli acheter un studio au quatrième étage sans ascenseur, dans une rue passante. Prix attractif, rentabilité affichée superbe. J'ai renoncé au dernier moment. Deux ans plus tard, il était toujours en vente. Leçon : en meublé, l'emplacement et l'accessibilité comptent plus encore qu'en nu, parce que la clientèle est plus mobile et plus exigeante.
L'erreur fiscale
Le pire piège n'est pas le marché. C'est la déclaration. Une case mal remplie, un régime mal choisi, un amortissement mal calculé, et vous découvrez l'écart des années plus tard, avec intérêts. J'ai fait appel à un expert-comptable spécialisé dès ma deuxième année. Coût annuel : quelques centaines d'euros. Économie en sérénité : inestimable.
Alors, faut-il se lancer ?
Si vous cherchez un placement passif où vous n'entendez jamais parler de votre bien, le meublé n'est pas pour vous. Il demande de l'organisation : un état des lieux précis, un inventaire à jour, une gestion des arrivées et des départs, un suivi de la fiscalité. Rien d'insurmontable, mais ce n'est pas du repos.
Si en revanche vous acceptez d'y consacrer quelques heures par mois et que vous visez un rendement supérieur à ce que propose le nu, alors oui, l'achat d'un bien destiné à la location meublée est l'un des meilleurs leviers immobiliers accessibles à un particulier. À une condition non négociable : faire les calculs avant de signer, pas après.
Une dernière chose, et c'est celle qui me trotte dans la tête ces derniers mois. Le cadre fiscal du meublé n'a cessé de bouger. Ce qui était vrai il y a trois ans ne l'est plus forcément aujourd'hui, et ce qui est vrai aujourd'hui pourrait encore changer. Avant de vous engager, la vraie question n'est peut-être pas « combien ça rapporte », mais « combien de temps le dispositif va tenir ». C'est cette question-là que je me pose maintenant, et honnêtement, je n'ai pas encore de réponse nette.


